Un assicuratore amico
Pagare per essere protetti non significa necessariamente avere la protezione di cui abbiamo bisogno. E a volte ce ne accorgiamo soltanto quando arriva il momento di utilizzarla.
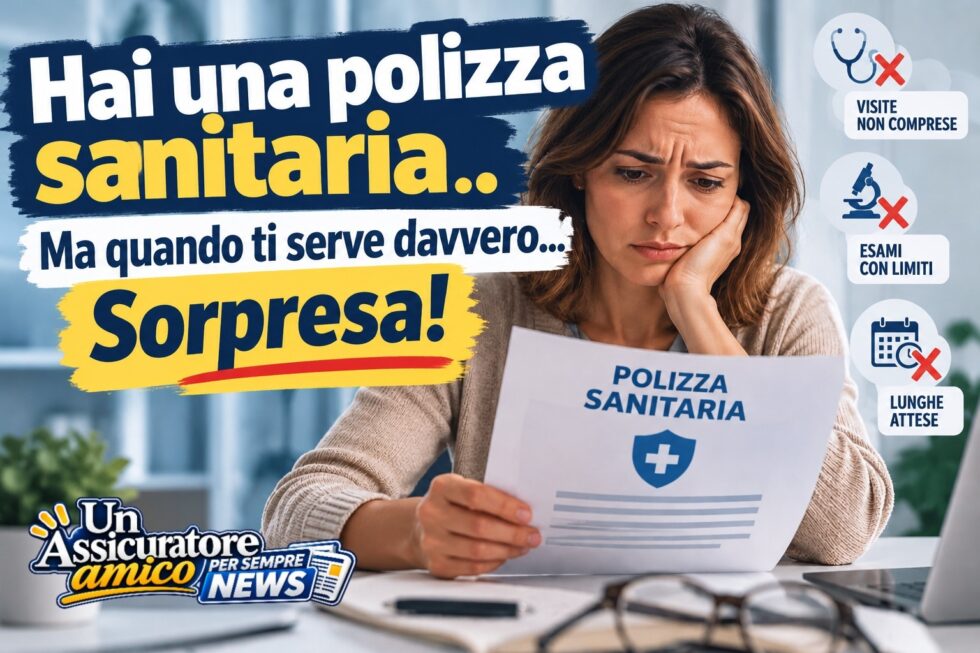
Aveva deciso di fare una cosa importante. Pensare alla propria salute.
Aveva cercato una polizza sanitaria, confrontato qualche proposta, valutato il prezzo e infine scelto quella che le sembrava più adatta.
Ogni anno pagava regolarmente il premio. Ed era tranquilla.
Poi, un giorno, ha avuto bisogno di approfondire alcuni aspetti della propria salute.
Una visita specialistica. Qualche esame diagnostico. La possibilità di effettuare controlli senza dover affrontare lunghe attese o sostenere interamente le spese.
Ed è stato proprio in quel momento che ha cominciato a scoprire cosa prevedeva davvero la sua polizza.
Alcune prestazioni non erano comprese. Altre erano disponibili soltanto in determinate circostanze. Per altre ancora erano previsti limiti, condizioni o percorsi specifici da rispettare.
La polizza esisteva. Era stata pagata. Ma non rispondeva alle esigenze per le quali lei pensava di averla acquistata.
Questa è una situazione esemplificativa, ma racconta un equivoco che può riguardare molte persone.
Quando parliamo di assicurazione sanitaria, spesso utilizziamo un’espressione generica, come se tutte le polizze offrissero più o meno le stesse prestazioni.
In realtà non è così.
Esistono coperture pensate soprattutto per i ricoveri e gli interventi chirurgici importanti. Altre comprendono, con limiti e condizioni differenti, visite specialistiche, accertamenti diagnostici, programmi di prevenzione e ulteriori prestazioni.
Anche quando una garanzia è presente, bisogna verificare come funziona.
Una visita può essere rimborsabile soltanto in determinate condizioni. Un esame può richiedere una prescrizione medica o una preventiva autorizzazione. Alcune prestazioni possono essere accessibili attraverso strutture convenzionate, mentre altre prevedono franchigie, scoperti o massimali.
E poi ci sono le esclusioni e gli eventuali periodi di carenza.
Sono dettagli? Assolutamente no.
Sono proprio gli elementi che determinano se, quando e in quale misura una polizza potrà esserci utile.
Prima di scegliere una copertura sanitaria, dovremmo chiederci che cosa vogliamo realmente proteggere.
Ci interessa affrontare economicamente un evento sanitario grave?
Vogliamo poter effettuare visite specialistiche ed esami diagnostici con maggiore facilità?
Cerchiamo programmi di prevenzione?
Abbiamo esigenze specifiche, legate alla nostra età, alla famiglia o alla frequenza con cui ricorriamo a determinate prestazioni?
Non esiste una risposta uguale per tutti.
Ed è proprio per questo che scegliere una polizza soltanto dal prezzo o da una descrizione sintetica delle garanzie può essere rischioso.
Una copertura economica può essere perfettamente adeguata per chi desidera proteggersi da pochi eventi ben individuati.
La stessa copertura può risultare insufficiente per chi si aspetta di utilizzarla frequentemente per visite ed esami.
Il problema non è necessariamente la qualità del prodotto.
È la distanza tra ciò che abbiamo acquistato e ciò di cui avevamo davvero bisogno.
Immaginiamo di rivolgerci a un professionista soltanto dopo aver scoperto che una prestazione non è coperta.
A quel punto si possono esaminare le condizioni contrattuali, verificare eventuali garanzie utilizzabili e valutare soluzioni più adatte per il futuro.
Ma una consulenza successiva non può riscrivere retroattivamente una polizza.
E soprattutto non può trasformare automaticamente in assicurabili esigenze sanitarie già emerse: eventuali condizioni preesistenti, dichiarazioni richieste e regole di assunzione possono incidere sulla possibilità di ottenere nuove coperture.
È questo uno degli aspetti più delicati.
La consulenza non serve soltanto a scegliere fra prodotti diversi.
Serve anche a capire quando è opportuno assicurarsi, quali aspettative sono realistiche e quali limiti bisogna conoscere prima di firmare.
Una buona assicurazione sanitaria dovrebbe essere valutata partendo dalle nostre necessità, non soltanto dal suo nome commerciale o dal premio annuale.
Chiediamo quali visite e quali esami sono compresi, in quali circostanze possono essere utilizzati, quali spese restano a nostro carico e quali prestazioni sono escluse.
Facciamoci spiegare le differenze tra una copertura per grandi interventi e una che comprende anche prestazioni ambulatoriali.
E soprattutto raccontiamo al consulente che cosa ci aspettiamo concretamente da quella polizza.
Perché una persona può pagare per anni un’assicurazione sanitaria e scoprire, nel momento del bisogno, di aver protetto qualcosa di diverso da ciò che immaginava.
E in materia di salute, capire prima può fare una differenza enorme.
Luca Chiaravalle
Un Assicuratore Amico – PerSempreNews